

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน2 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
ภาพรวมการดำเนินงานในปี 2568
กลุ่มบริษัทอาปิโก (“กลุ่มบริษัทฯ”) ดำเนินธุรกิจที่เกี่ยวข้องกับอุตสาหกรรมยานยนต์ โดยจำแนกเป็น 3 ธุรกิจหลัก ได้แก่ ธุรกิจการผลิตและจำหน่ายชิ้นส่วนยานยนต์ ธุรกิจตัวแทนจำหน่ายรถยนต์และศูนย์บริการ และธุรกิจด้านเทคโนโลยี การเชื่อมต่อ และ IoT กลุ่มบริษัทฯ มีการดำเนินงานและโรงงานหลักตั้งอยู่ใน 4 ประเทศ ได้แก่ ประเทศไทย ประเทศมาเลเซีย สาธารณรัฐประชาชนจีน และประเทศโปรตุเกส
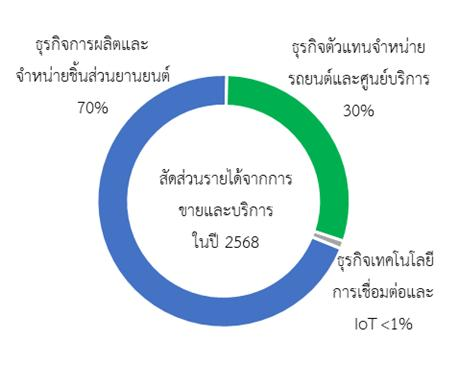
รายได้จากการขายและบริการของกลุ่มบริษัทมาจาก 2 ธุรกิจหลัก ประกอบด้วยธุรกิจการผลิตและจำหน่ายชิ้นส่วนยานยนต์และธุรกิจตัวแทนจำหน่ายรถยนต์และศูนย์บริการ โดยมีสัดส่วนรายได้ในปี 2568 ที่ร้อยละ 70 และร้อยละ 30 ตามลำดับ โดยรายได้จากธุรกิจด้านเทคโนโลยี การเชื่อมต่อ และ IoT ในปี 2568 มีสัดส่วนรายได้ไม่มากนัก น้อยกว่าร้อยละ 1 ของรายได้จากการขายและบริการ
ธุรกิจการผลิตและจำหน่ายชิ้นส่วนยานยนต์ ประกอบด้วย ชิ้นส่วนโลหะขึ้นรูป (Metal Forming) ชิ้นส่วนพลาสติกในรถยนต์ (Plastics) ชิ้นส่วนโลหะตีอัดขึ้นรูปและกลึงเจียผิว (Forging and Machining) ชิ้นส่วนหล่อขึ้นรูปโลหะ (Casting) รวมถึงอุปกรณ์จับยึดและแม่พิมพ์ปั๊มโลหะ (Assembly Jigs & Stamping Dies) โดยสำหรับในประเทศไทย บริษัทฯ ผลิตชิ้นส่วนยานยนต์ทุกประเภทข้างต้นยกเว้นชิ้นส่วนหล่อขึ้นรูปโลหะ สำหรับในสาธารณรัฐประชาชนจีน ผลิตชิ้นส่วนโลหะตีอัดขึ้นรูปและกลึงเจียผิว สำหรับในประเทศโปรตุเกส ผลิตชิ้นส่วนหล่อขึ้นรูปโลหะและกลึงเจียผิว และสำหรับประเทศมาเลเซีย ผลิตชิ้นส่วนโลหะปั๊มขึ้นรูปร้อน ประกอบชิ้นส่วนย่อยและอุปกรณ์จับยึดสำหรับการประกอบรถยนต์
สำหรับธุรกิจตัวแทนจำหน่ายรถยนต์และศูนย์บริการหลังการขาย บริษัทฯ เป็นตัวจำหน่ายรถยนต์มิตซูบิชิและเอ็มจีในประเทศไทย
รถยนต์ฮอนด้าและโปรตอนในประเทศมาเลเซีย
ภาพรวมของอุตสาหกรรมยานยนต์ในปี 2568
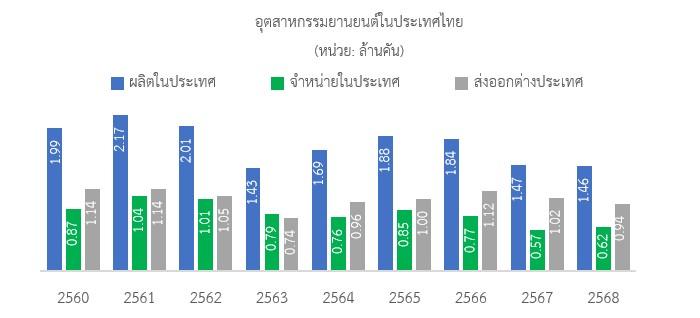
ประเทศไทย การผลิตรถยนต์ในประเทศไทยปี 2568 ลดลงร้อยละ 0.9 อยู่ที่ 1.46 ล้านคัน ยอดจำหน่ายในประเทศเพิ่มขึ้นร้อยละ 8.5 เป็น 0.62 ล้านคัน โดยได้รับแรงสนับสนุนจากกิจกรรมส่งเสริมการขาย และการเร่งส่งมอบรถยนต์ไฟฟ้า (EV) ในช่วงปลายโครงการส่งเสริม EV 3.0 โดยเฉพาะในกลุ่มรถยนต์ปลั๊กอินไฮบริด (PHEV) ในขณะเดียวกัน ยอดส่งออกลดลงร้อยละ 8.2 เหลือ 0.94 ล้านคัน เนื่องจากมาตรฐานด้านความปลอดภัยและการปล่อยมลพิษที่เข้มงวดขึ้นในตลาดหลัก การยุติการผลิตรถยนต์บางรุ่น ความต้องการที่ชะลอตัวในตลาดส่งออก รวมถึงความไม่แน่นอนทางภูมิรัฐศาสตร์ที่เพิ่มขึ้นซึ่งส่งผลกระทบต่อการค้าโลก
ประเทศมาเลเซีย ยอดขายรถยนต์ใหม่รวมของอุตสาหกรรมในปี 2568 เพิ่มขึ้นเล็กน้อยร้อยละ 0.5 เมื่อเทียบกับปีก่อนหน้า สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 820,752 คัน นับเป็นปีที่สองติดต่อกันที่ยอดขายรวมอยู่ในระดับมากกว่า 800,000 คัน ยอดขายรถยนต์นั่งเพิ่มขึ้นเป็น 759,098 คัน โดยได้รับแรงสนับสนุนจากอุปสงค์ผู้บริโภคที่ยังคงแข็งแกร่ง การเปิดตัวรถยนต์รุ่นใหม่ และการจัดกิจกรรมส่งเสริมการขายอย่างต่อเนื่อง ขณะที่ยอดขายรถยนต์เพื่อการพาณิชย์ลดลงอยู่ที่ 61,654 คัน จากความต้องการของกลุ่มลูกค้าองค์กรที่ชะลอตัว กลุ่มผู้ผลิตรถยนต์สัญชาติมาเลเซียยังคงครองส่วนแบ่งตลาดมากกว่าร้อยละ 60 โดยได้รับแรงหนุนจากความต้องการรถยนต์ขนาดเล็กและรุ่นราคาที่เข้าถึงได้ โดยภาพรวม ตลาดได้รับการสนับสนุนจากเสถียรภาพทางเศรษฐกิจภายในประเทศ ภาวะสินเชื่อที่เอื้ออำนวย และความเชื่อมั่นผู้บริโภคที่ทรงตัวอยู่ในระดับดี
ประเทศโปรตุเกส ในปี 2568 ยอดการผลิตรถยนต์ในยุโรป (ไม่รวมยุโรปตะวันออก) ลดลงร้อยละ 3.6 เมื่อเทียบกับปีก่อนหน้า อยู่ที่ 14.66 ล้านคัน สะท้อนถึงภาวะความไม่แน่นอนทางเศรษฐกิจที่ยังคงอยู่ รวมถึงข้อจำกัดด้านห่วงโซ่อุปทานบางส่วนที่ยังไม่คลี่คลาย อย่างไรก็ตาม ยอดขายรถยนต์ไฟฟ้าแบบแบตเตอรี่ (Battery Electric Vehicle: BEV) ยังคงเติบโตเมื่อเทียบกับปีก่อนหน้า โดยได้รับแรงสนับสนุนจากมาตรการและข้อกำหนดด้านกฎระเบียบ การเปิดตัวรถยนต์รุ่นใหม่ และการขยายตัวของโครงสร้างพื้นฐานสถานีชาร์จ สะท้อนถึงแนวโน้มการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้าที่เร่งตัวขึ้นในตลาดหลักของยุโรป
สาธารณรัฐประชาชนจีน ยอดการผลิตรถยนต์ในปี 2568 เพิ่มขึ้นร้อยละ 10.4 อยู่ที่ 34.53 ล้านคัน นับเป็นครั้งที่สามที่ปริมาณการผลิตสูงกว่า 30 ล้านคัน ยอดจำหน่ายภายในประเทศเพิ่มขึ้นร้อยละ 9.4 เป็น 34.40 ล้านคัน ขณะที่การส่งออกขยายตัวร้อยละ 21.1 สู่ระดับ 7.10 ล้านคัน โดยได้รับแรงหนุนสำคัญจากความต้องการรถยนต์พลังงานใหม่ (New Energy Vehicles: NEVs) ที่ขยายตัวอย่างแข็งแกร่ง ทั้งนี้ การผลิตและยอดจำหน่ายรถยนต์พลังงานใหม่อยู่ที่ประมาณ 16.63 ล้านคัน และ 16.49 ล้านคัน ตามลำดับ สะท้อนการเติบโตในระดับสูงเมื่อเทียบกับปีก่อนหน้า และตอกย้ำบทบาทที่เพิ่มขึ้นของ NEVs ในการขับเคลื่อนการขยายตัวของอุตสาหกรรมยานยนต์จีนในระยะต่อไป
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
การวิเคราะห์ผลกำไรขาดทุน
สำหรับปี 2568 อุตสาหกรรมยานยนต์ของประเทศไทยเผชิญกับสภาวะแวดล้อมทางธุรกิจที่ท้าทาย โดยปริมาณการผลิตรถยนต์รวมปรับตัวลดลงเล็กน้อยเมื่อเทียบกับปีก่อนหน้า อันเป็นผลจากความต้องการในตลาดส่งออกที่อ่อนตัวลง ขณะที่ยอดจำหน่ายภายในประเทศเริ่มทยอยฟื้นตัวอย่างค่อยเป็นค่อยไป ผลการดำเนินงานของบริษัทฯ สอดคล้องกับสภาวะตลาดโดยรวมและแนวโน้มของอุตสาหกรรมดังกล่าว
งบกำไรขาดทุน | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
รายได้จากการขายและบริการ | 26,588 | 25,780 | (808) | (3.0) |
รายได้อื่น (รวมกำไรพิเศษอื่นๆ) | 414 | 387 | (27) | (6.5) |
รายได้รวม | 27,002 | 26,167 | (835) | (3.1) |
หักลบ ต้นทุนขายและบริการ | 24,277 | 23,589 | (688) | (2.8) |
กำไรขั้นต้น | 2,311 | 2,191 | (120) | (5.2) |
อัตรากำไรขั้นต้น (ร้อยละ) | 8.7 | 8.5 | (0.2) | |
ค่าใช้จ่ายรวม | 26,037 | 25,293 | (744) | (2.9) |
กำไรจากการดำเนินงาน | 966 | 874 | (92) | (9.4) |
ส่วนแบ่งกำไรจากบริษัทร่วมและกิจการร่วมค้า | 232 | 241 | 9 | 4.0 |
รายได้ทางการเงิน | 99 | 61 | (38) | (38.3) |
หักลบ ต้นทุนทางการเงินและภาษีเงินได้ | 548 | 431 | (117) | (21.3) |
หักลบ กำไร (ขาดทุน) ส่วนของผู้มีส่วนได้เสียที่ไม่มีอำนาจควบคุม | 1 | 14 | 13 | 1,479.8 |
กำไรสุทธิในส่วนที่เป็นของผู้ถือหุ้น | 747 | 731 | (16) | (2.1) |
อัตรากำไรสุทธิต่อรายได้ (ร้อยละ) | 2.8 | 2.8 | 0.0 | |
กำไรต่อหุ้น | 2.15 | 2.18 | 0.03 | 1.2 |
รายได้จากการขายและบริการ
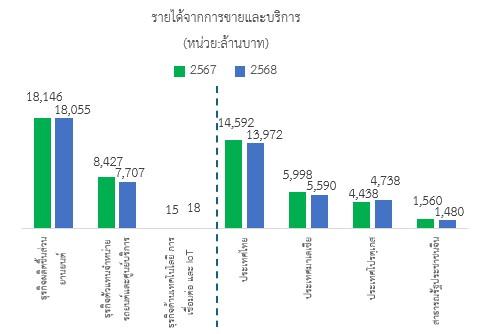
รายได้จากการขายและบริการ ลดลงร้อยละ 3.0 เมื่อเทียบกับปีก่อนหน้า จาก 26,588 ล้านบาทในปี 2567 เป็น 25,780 ล้านบาทในปี 2568 โดยธุรกิจชิ้นส่วนยานยนต์ลดลงร้อยละ 0.5 และธุรกิจตัวแทนจำหน่ายรถยนต์ลดลงร้อยละ 8.5 ตามลำดับ การปรับตัวลดลงของรายได้จากการขายและการให้บริการในปี 2568 มีสาเหตุหลักจากรายได้ของธุรกิจตัวแทนจำหน่ายรถยนต์ในประเทศไทยและประเทศมาเลเซียที่ลดลงร้อยละ 7.0 และร้อยละ 9.4 ตามลำดับ โดยการลดลงดังกล่าวค่อนข้างชัดเจนในช่วง 9 เดือนแรกของปี ก่อนที่จะเริ่มฟื้นตัวในไตรมาสสุดท้าย สะท้อนถึงการแข่งขันที่รุนแรงขึ้นในตลาดยานยนต์ โดยเฉพาะจากแบรนด์รถยนต์สัญชาติจีนที่มีความสามารถในการแข่งขันด้านราคา ในส่วนของธุรกิจผลิตชิ้นส่วนยานยนต์ รายได้ปรับตัวลดลงเล็กน้อย โดยรายได้จากการดำเนินงานในประเทศไทยลดลงร้อยละ 3.6 สอดคล้องกับการหดตัวเล็กน้อยของการผลิตรถยนต์ในประเทศที่ลดลงร้อยละ 0.9 เมื่อเทียบกับปีก่อน ขณะที่รายได้จากการดำเนินงานในประเทศจีนลดลงร้อยละ 5.1 จากแรงกดดันด้านการแข่งขันที่รุนแรง อย่างไรก็ตาม ผลกระทบโดยรวมได้รับการชดเชยบางส่วนจากการเติบโตของรายได้ในประเทศโปรตุเกสและประเทศมาเลเซีย ซึ่งเพิ่มขึ้นร้อยละ 6.8 และร้อยละ 17.6 ตามลำดับ แสดงให้เห็นถึงความสามารถของกลุ่มบริษัทฯ ในการบริหารจัดการและลดผลกระทบจากความผันผวนของตลาดในแต่ละภูมิภาค ผ่านการกระจายฐานการดำเนินงานในหลายประเทศ
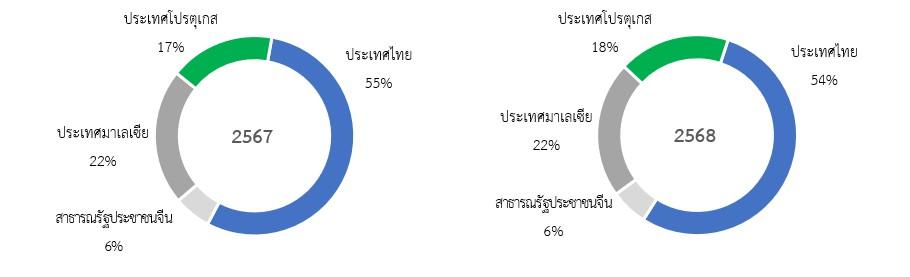
สัดส่วนรายได้จำแนกตามประเทศยังคงมีความหลากหลายและกระจายตัวอย่างเหมาะสม โดยในปี 2568 รายได้หลักยังคงมาจากประเทศไทย คิดเป็นร้อยละ 54.2 ของรายได้รวม รองลงมาคือประเทศมาเลเซียร้อยละ 21.7 ประเทศโปรตุเกสร้อยละ 18.4 และสาธารณรัฐประชาชนจีนร้อยละ 5.7 ตามลำดับ
รายได้อื่น
หน่วย : ล้านบาท | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
รายได้อื่น | 388 | 387 | (1) | (0.2) |
กำไรจากอัตราแลกเปลี่ยน | 26 | - | (26) | (100.0) |
รายได้อื่น - รวม | 414 | 387 | (27) | (6.5) |
รายได้อื่น ส่วนใหญ่เป็นรายได้จากค่าบริการทางเทคนิค เงินสนับสนุนการขายจากค่ายรถยนต์และค่าคอมมิชชั่นจากสถาบันการเงินและบริษัทประกันภัยที่เกี่ยวข้องกับธุรกิจตัวแทนจำหน่ายรถยนต์ ในปี 2567 มีผลกำไรจากอัตราแลกเปลี่ยนเป็นจำนวน 26 ล้านบาท เทียบกับปี 2568 ซึ่งไม่มีผลกำไรจากอัตราแลกเปลี่ยน
รายได้รวม
รายได้รวมของบริษัทฯ ลดลงร้อยละ 3.1 จาก 27,002 ล้านบาท ในปี 2567 เป็น 26,167 ล้านบาท ในปี 2568
กำไรขั้นต้น
หน่วย : ล้านบาท | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
รายได้จากการขายและบริการ | 26,588 | 25,780 | (808) | (3.0) |
ต้นทุนขายและบริการ | 24,277 | 23,589 | (688) | (2.8) |
กำไรขั้นต้น | 2,311 | 2,191 | (120) | (5.2) |
อัตรากำไรขั้นต้น (ร้อยละ) | 8.7 | 8.5 | (0.2) |
กำไรขั้นต้นลดลงจาก 2,311 ล้านบาทในปี 2567 เป็น 2,191 ล้านบาทในปี 2568 ขณะที่อัตรากำไรขั้นต้นปรับลดลงเล็กน้อยจากร้อยละ 8.7 ในปี 2567 เป็นร้อยละ 8.5 ในปี 2568 การปรับตัวลดลงดังกล่าวมีสาเหตุหลักจากเหตุการณ์ไฟฟ้าดับในประเทศโปรตุเกสในไตรมาสที่ 2 ปี 2568 ซึ่งส่งผลให้โรงงานแห่งหนึ่งของกลุ่มบริษัทสามารถดำเนินการผลิตได้เพียงประมาณร้อยละ 50 ของกำลังการผลิตเป็นระยะเวลาประมาณสามสัปดาห์ เหตุการณ์ดังกล่าวเกิดขึ้นในช่วงที่ความต้องการของลูกค้าอยู่ในระดับสูง ส่งผลให้ต้นทุนคงที่ต่อหน่วยเพิ่มขึ้น และจำเป็นต้องพึ่งพาสินค้าคงคลังเพื่อรองรับคำสั่งซื้อของลูกค้าเพิ่มขึ้น
ค่าใช้จ่ายในการขายและการบริหาร
หน่วย : ล้านบาท | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
ค่าใช้จ่ายในการขายและจัดจำหน่าย | 441 | 424 | (17) | (3.9) |
ค่าใช้จ่ายในการบริหาร | 1,328 | 1,243 | (85) | (6.4) |
รวมค่าใช้จ่ายในการขายและบริหาร | 1,769 | 1,667 | (102) | (5.8) |
ค่าใช้จ่ายในการขายและบริหารลดลงร้อยละ 5.8 จาก 1,769 ล้านบาท ในปี 2567 เป็น 1,667 ล้านบาท ในปี 2568
ค่าใช้จ่ายอื่น (โอนกลับ)
หน่วย : ล้านบาท | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
ขาดทุนจากอัตราแลกเปลี่ยน | - | 2 | 2 | - |
ค่าใช้จ่ายอื่น (โอนกลับ) | (10) | 35 | 45 | 443.4 |
รวมค่าใช้จ่าย | (10) | 37 | 47 | 466.0 |
ค่าใช้จ่ายอื่นเพิ่มขึ้น จากในปี 2567 ที่มีการโอนกลับผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจำนวน 10 ล้านบาท ขณะที่ในปี 2568 มีค่าใช้จ่ายอื่นจำนวน 37 ล้านบาท โดยการเพิ่มขึ้นของค่าใช้จ่ายอื่นมีสาเหตุหลักมาจากการรับรู้ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจากเงินให้กู้ยืมระยะยาวแก่กิจการที่เกี่ยวข้องกัน รวมถึงการรับรู้ผลขาดทุนจากการด้อยค่าของเงินลงทุน
ต้นทุนทางการเงินและค่าใช้จ่ายภาษีเงินได้
หน่วย : ล้านบาท | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
ต้นทุนทางการเงิน | 411 | 315 | (96) | (23.2) |
ค่าใช้จ่ายภาษีเงินได้ | 137 | 116 | (21) | (15.3) |
ต้นทุนทางการเงินและค่าใช้จ่ายภาษีเงินได้ | 548 | 431 | (117) | (21.2) |
ต้นทุนทางการเงินลดลง 96 ล้านบาท จาก 411 ล้านบาท ในปี 2567 เป็น 315 ล้านบาท ในปี 2568 ในส่วนของค่าใช้จ่ายภาษีเงินได้ลดลงจาก 137 ล้านบาทในปี 2567 เป็น 116 ล้านบาทในปี 2568 โดยมีสาเหตุหลักจากกำไรทางภาษีที่ลดลง และการปรับปรุงรายการภาษีเงินได้รอการตัดบัญชี
ส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและกิจการร่วมค้า
ในปี 2568 ส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้าเพิ่มขึ้นจาก 232 ล้านบาทในปี 2567 เป็น 241 ล้านบาท การเพิ่มขึ้นดังกล่าวมีสาเหตุหลักจากส่วนแบ่งกำไรของ บริษัท พูเรม อาปิโก จำกัด ที่เพิ่มขึ้นประมาณ 21 ล้านบาท ขณะที่ บริษัท ซาโน่ อินดัสตรีส์ จำกัด และ บริษัท เอเบิล ซาโน่ อินดัสตรีส์ จำกัด มีผลการดำเนินงานที่ดีต่อเนื่อง โดยส่วนแบ่งกำไรเพิ่มขึ้นจาก 10 ล้านบาท และ 135 ล้านบาท ในปี 2567 เป็น 12 ล้านบาท และ 136 ล้านบาท ในปี 2568 ตามลำดับ อย่างไรก็ตาม นูโร เทคโนโลยี มีผลการดำเนินงานเปลี่ยนแปลงจากกำไร 7 ล้านบาทในปี 2567 เป็นขาดทุน 5 ล้านบาทในปี 2568 สาเหตุหลักมาจากการยุติการดำเนินธุรกิจในระหว่างปี ขณะเดียวกัน บริษัทร่วมและกิจการร่วมค้าอื่นมีผลขาดทุนลดลงเมื่อเทียบกับปีก่อนหน้า
โดยรวมแล้วส่วนแบ่งกำไรที่เพิ่มขึ้นจากบริษัทร่วมและกิจการร่วมค้าหลักมีเพียงพอที่จะชดเชยผลการดำเนินงานที่อ่อนตัวลงของบริษัทร่วมและการร่วมค้าบางแห่งซึ่งได้รับผลกระทบจากความท้าทายของอุตสาหกรรม ส่งผลให้ส่วนแบ่งกำไรของบริษัทฯ โดยรวมปรับตัวเพิ่มขึ้น
ส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและกิจการร่วมค้า (หน่วย:ล้านบาท) | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
บจ. ซาโน่ อินดัสตรีส์ (ไทยแลนด์) | 10 | 12 | 2 | 17.0 |
บจ. เอเบิล ซาโน่ อินดัสตรีส์ (1996) | 135 | 136 | 1 | 0.6 |
บจ. ซูมิโน อาปิโก (ไทยแลนด์) | 7 | 4 | (3) | (37.3) |
บจ. เอ็ดช่า อาปิโก ออโต-โมทีฟ | 15 | 15 | (0) | (2.4) |
บจ. นูโร เทคโนโลยี | 7 | (5) | (12) | (165.5) |
บริษัท พูเรม อาปิโก จำกัด | 68 | 89 | 21 | 30.7 |
บริษัทร่วมและกิจการร่วมค้าอื่น | (11) | (10) | 1 | 9.4 |
ส่วนแบ่งกำไรจากเงินลงทุน | 232 | 241 | 9 | 4.0 |
กำไรสุทธิที่เป็นของผู้ถือหุ้น
กำไรสุทธิลดลงจาก 747 ล้านบาทในปี 2567 เป็น 731 ล้านบาท ในปี 2568 โดยมีสาเหตุหลักมาจากรายได้ที่ลดลงและอัตรากำไรขั้นต้นที่ปรับตัวลดลงเล็กน้อย อย่างไรก็ตาม ผลกระทบดังกล่าวได้รับการบรรเทาบางส่วนจากการควบคุมต้นทุนที่มีประสิทธิภาพมากขึ้น ซึ่งสะท้อนผ่านสัดส่วนค่าใช้จ่ายในการขายและบริหารต่อยอดขาย (SG&A to Sales) ที่ลดลง รวมถึงต้นทุนทางการเงินสุทธิและค่าใช้จ่ายภาษีที่ลดลง ส่งผลให้บริษัทฯ สามารถรักษาอัตรากำไรสุทธิไว้ที่ร้อยละ 2.8 ในปี 2568
กำไร (ขาดทุน) สุทธิส่วนที่เป็นของผู้ถือหุ้นไม่รวมกำไร (ขาดทุน) จากอัตราแลกเปลี่ยน และรายการที่เกิดขึ้นเพียงครั้งเดียว (กำไรสุทธิหลัก)
กำไรสุทธิหลักของบริษัทฯ ลดลงจาก 763 ล้านบาท ในปี 2567 เป็น 754 ล้านบาท ในปี 2568 ภายหลังการปรับปรุงรายการผลขาดทุนจากการด้อยค่าของเงินลงทุน และผลขาดทุนจากอัตราแลกเปลี่ยน ซึ่งรวมเป็นจำนวน 22.4 ล้านบาทในปี 2568
ความสามารถในการทำกำไร
หน่วย : ร้อยละ | 2567 | 2568 |
อัตราส่วนกำไรขั้นต้น (ร้อยละ) | 8.69 | 8.50 |
อัตราส่วนกำไรสุทธิ (ร้อยละ) | 2.77 | 2.80 |
อัตราผลตอบแทนต่อสินทรัพย์ (ร้อยละ) | 3.09 | 3.22 |
อัตราผลตอบแทนต่อผู้ถือหุ้น (ร้อยละ) | 7.00 | 6.83 |
อัตราส่วนกำไรขั้นต้น ปรับลดลงเล็กน้อยจากร้อยละ 8.69 ในปี 2567 เป็นร้อยละ 8.50 ในปี 2568 โดยมีสาเหตุหลักจากเหตุการณ์ไฟฟ้าดับในประเทศโปรตุเกสในไตรมาสที่ 2 ปี 2568 เหตุการณ์ดังกล่าวส่งผลให้โรงงานแห่งหนึ่งของกลุ่มบริษัทสามารถดำเนินการผลิตได้เพียงประมาณร้อยละ 50 ของกำลังการผลิตเป็นระยะเวลาประมาณสามสัปดาห์ในช่วงที่ความต้องการของลูกค้าอยู่ในระดับสูง ส่งผลให้ต้นทุนคงที่ต่อหน่วยเพิ่มขึ้นและจำเป็นต้องใช้สินค้าคงคลังเพิ่มขึ้นเพื่อรองรับคำสั่งซื้อของลูกค้า
อัตราส่วนกำไรสุทธิ ปรับเพิ่มขึ้นเล็กน้อยจากร้อยละ 2.77 ในปี 2567 เป็นร้อยละ 2.80 แม้ว่ารายได้จะปรับลดลงร้อยละ 3.1 และกำไรขั้นต้นปรับลดลงเล็กน้อย โดยได้รับแรงสนับสนุนจากการลดลงของสัดส่วนค่าใช้จ่ายในการขายและบริหารต่อยอดขาย (SG&A-to-sales ratio) ตลอดจนต้นทุนทางการเงินสุทธิและค่าใช้จ่ายภาษีที่ปรับลดลง
อัตราผลตอบแทนต่อสินทรัพย์ (ROA) ปรับตัวดีขึ้นเล็กน้อยเป็นร้อยละ 3.22 ในปี 2568 สะท้อนถึงประสิทธิภาพในการใช้สินทรัพย์ของบริษัทที่ดีขึ้นในขณะที่ อัตราผลตอบแทนต่อผู้ถือหุ้น (ROE) ปรับลดลงเล็กน้อยเป็นร้อยละ 6.83 โดยมีสาเหตุหลักจากกำไรสุทธิที่ลดลงประกอบกับฐานส่วนของผู้ถือหุ้นที่เพิ่มขึ้นจากกำไรสะสมที่เพิ่มขึ้น
สภาพคล่องและความเพียงพอของเงินทุน
สภาพคล่องและความเพียงพอของเงินทุน
หน่วย : ร้อยละ หรือเท่า | 2567 | 2568 |
อัตราส่วนเงินทุนหมุนเวียน (เท่า) | 1.08 | 1.17 |
อัตราส่วนเงินทุนหมุนเวียนเร็ว (เท่า) | 0.68 | 0.79 |
อัตราส่วนหนี้สินต่อส่วนผู้ถือหุ้น (เท่า) | 1.10 | 1.03 |
อัตราส่วนหนี้สินที่มีดอกเบี้ยต่อส่วนผู้ถือหุ้น (เท่า) | 0.49 | 0.50 |
อัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้น (เท่า) | 1.00 | 0.83 |
อัตราส่วนความสามารถในการชำระดอกเบี้ย (เท่า) | 2.91 | 3.54 |
อัตราส่วนเงินทุนหมุนเวียน ปรับตัวดีขึ้นจาก 1.08 เท่า เป็น 1.17 เท่า ในปี 2568 ในขณะที่ อัตราส่วนเงินทุนหมุนเวียนเร็ว เพิ่มขึ้นจาก 0.68 เท่า เป็น 0.79 เท่า การปรับตัวดีขึ้นมีสาเหตุจากหนี้สินหมุนเวียนที่ลดลงในอัตราที่มากกว่าสินทรัพย์หมุนเวียน อันเป็นผลจากการปรับโครงสร้างเงินกู้ยืมระยะสั้นบางส่วนเป็นเงินกู้ยืมระยะยาว ทั้งนี้ บริษัทเห็นว่าความเสี่ยงด้านสภาพคล่องยังคงอยู่ในระดับต่ำ โดยได้รับการสนับสนุนจากกระแสเงินสดจากการดำเนินงานที่เป็นบวก ฐานะการเงินที่แข็งแกร่ง และการสนับสนุนอย่างต่อเนื่องจากสถาบันการเงิน
อัตราส่วนหนี้สินต่อส่วนผู้ถือหุ้น ปรับลดลงเล็กน้อยจาก 1.10 เท่าในปี 2567 เป็น 1.03 เท่าในปี 2568 สะท้อนถึงการบริหารโครงสร้างเงินทุนของบริษัทฯ อย่างเหมาะสม โดยบริษัทฯ สามารถรักษาระดับหนี้สินให้อยู่ในระดับที่สอดคล้องกับการเติบโตของส่วนของผู้ถือหุ้น
อัตราส่วนหนี้สินที่มีดอกเบี้ยต่อส่วนผู้ถือหุ้น ปรับเพิ่มขึ้นเล็กน้อยจาก 0.49 เท่าในปี 2567 เป็น 0.50 เท่าในปี 2568
อัตราส่วนหนี้สินรวมหักด้วยเงินสดต่อส่วนผู้ถือหุ้น ปรับตัวลดลงจาก 1.00 เท่า เป็น 0.83 เท่าในปี 2568 โดยมีสาเหตุหลักจากการเพิ่มขึ้นของเงินสดและรายการเทียบเท่าเงินสด ทั้งนี้อัตราส่วนดังกล่าว ยังคงอยู่ภายใต้ข้อกำหนดทางการเงินที่กำหนดโดยสถาบันการเงิน ในการรักษาซึ่งอัตราส่วนที่ต่ำกว่า 2.00 เท่า
อัตราส่วนความสามารถในการชำระดอกเบี้ย ปรับตัวเพิ่มขึ้นจาก 2.91 เท่า เป็น 3.54 เท่าในปี 2568 เนื่องจากต้นทุนทางการเงินลดลงมากกว่าการลดลงของกำไรจากการดำเนินงาน ซึ่งสะท้อนถึงความสามารถในการบริหารภาระหนี้และรองรับต้นทุนทางการเงินได้อย่างเหมาะสม
บริษัทฯ มีรายจ่ายลงทุนจำนวน 1,238 ล้านบาทในปี 2568 เพิ่มขึ้นจาก 1,160 ล้านบาทในปี 2567 โดยส่วนใหญ่เป็นการลงทุนในเครื่องจักรและการปรับปรุงสายการผลิต เพื่อเพิ่มประสิทธิภาพการผลิต รองรับการดำเนินธุรกิจของบริษัทฯ ในระยะยาว และการเติบโตของธุรกิจในอนาคต
ความสามารถในการบริหารสินทรัพย์
การวิเคราะห์สถานภาพทางการเงิน
งบแสดงฐานะการเงิน (หน่วย : ล้านบาท) | 2567 | 2568 | เปลี่ยนแปลง | ร้อยละ |
เงินสดและรายการเทียบเท่าเงินสด | 793 | 2,296 | 1,503 | 189.7 |
ลูกหนี้การค้าและลูกหนี้อื่น | 3,389 | 3,423 | 34 | 1.0 |
สินค้าคงเหลือ | 3,398 | 3,062 | (336) | (9.9) |
เงินลงทุนในบริษัทร่วม และกิจการร่วมค้า | 1,270 | 1,377 | 107 | 8.4 |
สินทรัพย์ทางการเงินหมุนเวียนอื่น | 1,295 | 67 | (1,228) | (94.9) |
เงินให้กู้ยืมระยะยาวแก่กิจการที่เกี่ยวข้องกัน | 61 | - | (61) | (100.0) |
ที่ดิน อาคารและอุปกรณ์ | 7,983 | 8,055 | 72 | 0.9 |
ค่าความนิยม | 1,057 | 1,098 | 41 | 3.8 |
สินทรัพย์ไม่มีตัวตนอื่น | 1,439 | 1,464 | 25 | 1.7 |
สินทรัพย์สิทธิการใช้ | 704 | 684 | (20) | (2.8) |
สินทรัพย์อื่น | 1,687 | 1,716 | 29 | 1.7 |
รวมสินทรัพย์ | 23,076 | 23,240 | 164 | 0.7 |
เจ้าหนี้การค้าและเจ้าหนี้อื่น | 5,513 | 4,899 | (614) | (11.1) |
เงินกู้ยืมระยะสั้นจากธนาคาร | 1,428 | 1,430 | 2 | 0.2 |
เงินกู้ยืมระยะยาว/หุ้นกู้ระยะยาวที่ถึงกำหนดชำระภายในหนึ่งปี | 1,126 | 1,156 | 30 | 2.7 |
เงินกู้ยืมระยะยาว | 2,878 | 3,128 | 250 | 8.7 |
เงินรับล่วงหน้าจากลูกค้า | 210 | 157 | (53) | (25.4) |
หนี้สินอื่น | 928 | 1,049 | 121 | 13.0 |
รวมหนี้สิน | 12,083 | 11,819 | (264) | (2.2) |
รวมส่วนของผู้ถือหุ้น | 10,993 | 11,421 | 428 | 3.9 |
สินทรัพย์รวม
สินทรัพย์รวมเพิ่มขึ้น 164 ล้านบาท เป็น 23,240 ล้านบาทในปี 2568 โดยการเพิ่มขึ้นดังกล่าวมีสาเหตุมาจากเงินสดและรายการเทียบเท่าเงินสดที่เพิ่มขึ้น ซึ่งส่วนใหญ่เป็นผลมาจากการจัดประเภทเงินฝากประจำบางส่วนของ SGAH ใหม่มาเป็นเงินสดและรายการเทียบเท่าเงินสด หากพิจารณารวมเงินสดและรายการเทียบเท่าเงินสดเข้ากับสินทรัพย์ทางการเงินหมุนเวียนอื่น ซึ่งรวมถึงเงินฝากประจำ จะส่งผลให้มียอดเพิ่มขึ้นสุทธิทั้งสิ้นจำนวน 275 ล้านบาท
ลูกหนี้การค้าส่วนใหญ่ถูกจัดประเภทอยู่ในส่วนของลูกหนี้การค้าที่ยังไม่ครบกำหนดชำระ และค้างชำระไม่เกิน 3 เดือน สำหรับลูกหนี้การค้าที่ค้างนานเกินกว่า 3 เดือน บริษัทฯ ได้ตั้งค่าเผื่อหนี้สงสัยจะสูญไว้อย่างเหมาะสม ตามนโยบายของบริษัทฯ แล้ว นอกจากนี้ลูกหนี้การค้าที่ค้างชำระนานเกินกว่า 12 เดือน เป็นลูกหนี้การค้าบริษัทที่เกี่ยวข้องกันกับบริษัท Sakthi Automotive Group USA Inc. (SAGUSA) ซึ่งชำระบัญชีเสร็จสิ้นแล้ว โดยบริษัทฯ ได้ตั้งค่าเผื่อหนี้สงสัยจะสูญไว้เต็มจำนวนแล้ว ทั้งนี้บริษัทฯ ยังได้ตั้งค่าเผื่ออย่างเหมาะสมสำหรับลูกหนี้อื่น สำหรับสินค้าคงเหลือลดลงจำนวน 336 ล้านบาท โดยมีสาเหตุหลักจากการปรับลดระดับสินค้าคงเหลือของการดำเนินงานในประเทศโปรตุเกส
หนี้สินรวม
หนี้สินรวมลดลง 264 ล้านบาท เป็น 11,819 ล้านบาท โดยส่วนใหญ่มาจากการลดลงของเจ้าหนี้การค้า อย่างไรก็ตามภาระหนี้สินที่มีดอกเบี้ยเพิ่มขึ้นจาก 5,432 ล้านบาท เป็น 5,714 ล้านบาท โดยมีสาเหตุหลักจากการเบิกใช้เงินกู้ยืมระยะยาวเพิ่มเติม เพื่อรองรับความต้องการเงินทุนหมุนเวียนและการลงทุนในรายจ่ายลงทุน
ส่วนของผู้ถือหุ้น
มูลค่าส่วนของผู้ถือหุ้นเพิ่มขึ้น 428 ล้านบาทเป็น 11,421 ล้านบาทในปี 2568 โดยมีปัจจัยหลักจากกำไรสุทธิที่เพิ่มขึ้นระหว่างปี
ความสามารถในการบริหารทรัพย์สิน
หน่วย : วัน หรือเท่า | 2567 | 2568 |
อัตราการหมุนของสินทรัพย์ (เท่า) | 1.12 | 1.13 |
ระยะเวลาขายสินค้า (วัน) | 52 | 49 |
ระยะเวลาเก็บเงินจากลูกหนี้ (วัน) | 50 | 48 |
ระยะเวลาชำระหนี้ (วัน) | 92 | 79 |
วงจรกระแสเงินสด (วัน) | 10 | 18 |
อัตราการหมุนของสินทรัพย์ เพิ่มขึ้นเล็กน้อยอยู่ที่ 1.13 เท่าในปี 2568 สะท้อนถึงการใช้สินทรัพย์เพื่อสร้างรายได้อย่างมีประสิทธิภาพและต่อเนื่อง จากการบริหารจัดการสินทรัพย์และการใช้กำลังการผลิตอย่างเหมาะสม
ระยะเวลาขายสินค้า ลดลงจาก 52 วัน ในปี 2567 เป็น 49 วัน ในปี 2568 ระยะเวลาเก็บเงินจากลูกหนี้ ลดลงจาก 50 วัน ในปี 2567 เป็น 48 วัน ในปี 2568 และระยะเวลาชำระหนี้ ลดลงอย่างมีนัยสำคัญจาก 92 วัน ในปี 2567 เป็น 79 วัน ในปี 2568 เนื่องจากเจ้าหนี้การค้าลดลงในอัตราที่สูงกว่าการลดลงของต้นทุนขาย
ภาระหนี้สินและการบริหารรายการนอกงบดุล
ในส่วนของภาระผูกพันนอกงบแสดงฐานะการเงิน ในปี 2568 บริษัทฯ ได้ให้การค้ำประกันวงเงินสินเชื่อธนาคารแก่บริษัทร่วมในประเทศ เป็นจำนวน 50 ล้านบาท ขณะที่ในปี 2567 ไม่มีรายการดังกล่าว ทั้งนี้ ความเสี่ยงด้านเครดิตของบริษัทร่วมในประเทศอยู่ในระดับต่ำ
การวิเคราะห์อื่น ๆ
| หัวข้อ | รายละเอียด | |||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| การบริหารจัดการเงินสด | การวิเคราะห์กระแสเงินสด
/1 มีการปรับการจำแนกประเภทบางรายการในเงินสดสุทธิจาก (ใช้ไปใน) กิจกรรมลงทุนและเงินสดสุทธิจาก (ใช้ไปใน) กิจกรรมจัดหาเงินในปี 2567 และ ปี 2568 เงินสดสุทธิจากการดำเนินงานในปี 2568 มีจำนวน 1,632 ล้านบาท เทียบกับ 1,570 ล้านบาทในปี 2567 โดยการเพิ่มขึ้นดังกล่าวมีสาเหตุหลักมาจากการเปลี่ยนแปลงในเงินทุนหมุนเวียนจากการดำเนินงาน กระแสเงินสดสุทธิจากกิจกรรมลงทุนมีจำนวน 389 ล้านบาท โดยกระแสเงินสดจ่ายส่วนใหญ่เกิดจากการซื้อที่ดิน อาคาร เครื่องจักร และอุปกรณ์ รวมเป็นจำนวน 1,238 ล้านบาท ซึ่งถูกชดเชยบางส่วนด้วยกระแสเงินสดรับจากการโอนเงินฝากประจำ(สินทรัพย์ทางการเงินหมุนเวียนอื่น)มาเป็นเงินสดและรายการเทียบเท่าเงินสดจำนวน 1,137 ล้านบาท นอกจากนี้ บริษัทฯ ยังได้รับเงินปันผลรับจากบริษัทร่วมจำนวน 163 ล้านบาท และได้รับชำระเงินจากการขายหุ้นบริษัทแห่งหนึ่งในประเทศอินเดียจำนวน 221 ล้านบาท กระแสเงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงินมีจำนวน 444 ล้านบาท โดยมีสาเหตุหลักจากการจ่ายชำระคืนเงินกู้ยืมระยะยาวจากธนาคาร จ่ายเงินปันผลและดอกเบี้ย ส่งผลให้ในปี 2568 บริษัทฯ มีเงินสดสุทธิเพิ่มขึ้นจำนวน 1,503 ล้านบาท ขณะที่ในปี 2567 มีเงินสดสุทธิลดลงจำนวน 1,274 ล้านบาท โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีเงินสดและรายการเทียบเท่าเงินสดจำนวน 2,296 ล้านบาท เทียบกับ 793 ล้านบาท ณ สิ้นปี 2567 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ธุรกิจหลักของกลุ่มบริษัทอาปิโกเกี่ยวข้องกับอุตสาหกรรมยานยนต์ ดังนั้น ผลการดำเนินงานของบริษัทฯ มีความสัมพันธ์ที่สอดคล้องกับความต้องการชิ้นส่วนยานยนต์และตลาดรถยนต์ในประเทศไทย มาเลเซีย ทวีปยุโรป และสาธารณรัฐประชาชนจีน สำหรับปี 2569 สภาอุตสาหกรรมแห่งประเทศไทย (FTI) คาดการณ์ว่าปริมาณการผลิตรถยนต์จะขยายตัวเล็กน้อยประมาณร้อยละ 3.0 เมื่อเทียบกับปีก่อนหน้า อยู่ที่ประมาณ 1.50 ล้านคัน โดยแบ่งเป็นการผลิตเพื่อการส่งออกประมาณ 0.95 ล้านคัน และเพื่อจำหน่ายในประเทศประมาณ 0.55 ล้านคัน สมาคมยานยนต์มาเลเซีย (MAA) คาดว่ายอดขายรถยนต์รวมของอุตสาหกรรมในปี 2569 จะปรับตัวลดลงร้อยละ 3.8 เมื่อเทียบกับปีก่อนหน้า อยู่ที่ประมาณ 790,000 คัน เทียบกับ 820,752 คัน ในปี 2568 โดยผลการดำเนินงานที่แข็งแกร่งในปี 2568 ได้รับแรงสนับสนุนจากเศรษฐกิจภายในประเทศที่มีความยืดหยุ่น อัตราดอกเบี้ยนโยบายข้ามคืน (Overnight Policy Rate: OPR) ที่ทรงตัว การเปิดตัวรถยนต์รุ่นใหม่ และกิจกรรมส่งเสริมการขายเชิงรุกของผู้ผลิตรถยนต์ ทั้งนี้ การชะลอตัวที่คาดการณ์ในปี 2569 สะท้อนถึงแนวโน้มอุปสงค์ผู้บริโภคที่อ่อนตัวลงภายหลังฐานที่สูงในปี 2568 รวมถึงสภาพแวดล้อมการใช้จ่ายที่มีความระมัดระวังมากขึ้น สำหรับยุโรป ปริมาณการผลิตรถยนต์ในปี 2569 คาดว่าจะยังคงเผชิญแรงกดดัน โดยมีแนวโน้มทรงตัวหรือเพิ่มขึ้นเพียงเล็กน้อยเมื่อเทียบกับปี 2568 สะท้อนถึงความไม่แน่นอนของอุปสงค์ แรงกดดันด้านการแข่งขัน และความท้าทายเชิงโครงสร้างที่ยังคงมีอยู่ในอุตสาหกรรมยานยนต์ สมาคมผู้ผลิตรถยนต์แห่งประเทศจีน (CAAM) คาดว่ายอดขายรถยนต์รวมในจีนปี 2569 จะเพิ่มขึ้นร้อยละ 1.0 เมื่อเทียบกับปีก่อนหน้า อยู่ที่ประมาณ 34.80 ล้านคัน ขณะที่การส่งออกคาดว่าจะเติบโตร้อยละ 4.3 อยู่ที่ประมาณ 7.40 ล้านคัน นอกจากนี้ ยอดขายรถยนต์พลังงานใหม่ (NEVs) คาดว่าจะขยายตัวประมาณร้อยละ 15.0 ซึ่งยังคงเป็นปัจจัยสำคัญในการสนับสนุนการเติบโตของอุตสาหกรรม และสะท้อนถึงการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้าที่ดำเนินอย่างต่อเนื่อง
บริษัทฯ คาดว่ายอดขายจะสอดคล้องกับแนวโน้มของอุตสาหกรรมยานยนต์ ด้วยงานในมือที่มีอยู่ บริษัทฯ ยังคงมีความเชื่อมั่นต่อแนวโน้มการเติบโตในระยะกลางถึงระยะยาว รวมถึงความสามารถในการสร้างมูลค่าอย่างยั่งยืนให้แก่ผู้ถือหุ้น ทั้งนี้ ด้วยฐานะทางการเงินที่แข็งแกร่ง สะท้อนจากส่วนของผู้ถือหุ้นรวมประมาณ 11.4 พันล้านบาท และอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้นอยู่ที่ 0.5 เท่า บริษัทฯ จึงมีความพร้อมในการรองรับและใช้ประโยชน์จากการฟื้นตัวที่อาจเกิดขึ้นของอุตสาหกรรมยานยนต์
โครงการหรือการวิจัยและพัฒนาที่มีผลต่อผลการดำเนินงานในอนาคต
ด้วยการดำเนินงานอย่างต่อเนื่องของโครงการ TURBO และ ESG ของบริษัทฯ ซึ่งให้ความสำคัญกับการพัฒนาประสิทธิภาพในการดำเนินงาน ควบคุมการใช้จ่าย รวมถึงแสวงหาโอกาสและตลาดใหม่ ๆ เพื่อขยายการดำเนินธุรกิจสู่เวทีระดับสากล ซึ่งรวมถึงการจัดตั้งบริษัทร่วมทุนแห่งใหม่ในประเทศสหรัฐอเมริกา อันนับเป็นก้าวสำคัญของกลุ่มบริษัทฯ ในการเข้าสู่ตลาดที่มีศักยภาพสูง บริษัทฯ จะขับเคลื่อนการเติบโตดังกล่าวผ่านความร่วมมือเชิงกลยุทธ์กับพันธมิตรชั้นนำในอุตสาหกรรมยานยนต์และเทคโนโลยี โดยมุ่งเน้นในด้านการพัฒนาและขยายธุรกิจในส่วนของชิ้นส่วนยานยนต์ไฟฟ้า (EV components) การนำระบบอัตโนมัติมาใช้ในการผลิต ตลอดจนการเพิ่มประสิทธิภาพในการดำเนินงาน ควบคู่ไปกับการรักษาการเติบโตจากธุรกิจหลักในปัจจุบัน ทั้งนี้ บริษัทฯ มุ่งมั่นพัฒนาเพื่อให้บรรลุเป้าหมายในการเติบโตอย่างยั่งยืน โดยให้ความสำคัญด้านคุณภาพ ราคา การจัดส่งสินค้าที่ตรงเวลา การบริหารจัดการ และนวัตกรรมทางวิศวกรรม เพื่อรักษามาตรฐานการดำเนินงานที่เป็นเลิศ และผลักดันการพัฒนาอย่างต่อเนื่องทั่วทั้งองค์กรในกลุ่มบริษัทอาปิโก